共享充电宝十年纪事 | 那个被看衰的生意,如何变成百亿“场景税”?

2026年3月,杭州西湖边的一个共享充电宝点位冲上热搜:每半小时4元,一小时8元。评论区一片骂声,但几乎没有人怀疑,这个点位的机柜,依然会每天被塞得满满当当。
“我是被逼的。”一位游客在采访中说,“手机只剩5%,导航要用,付款码要看,孩子还在等我。别说8块,80块我也得扫。”
这句话,揭开了共享充电宝商业逻辑最残酷也最真实的一面:它不是在做充电的生意,而是在做“场景垄断”下的“疼痛经济”。而2026年最新披露的行业财务数据,恰恰印证了这一模式的“钞能力”。
182亿的市场:谁在撑腰?
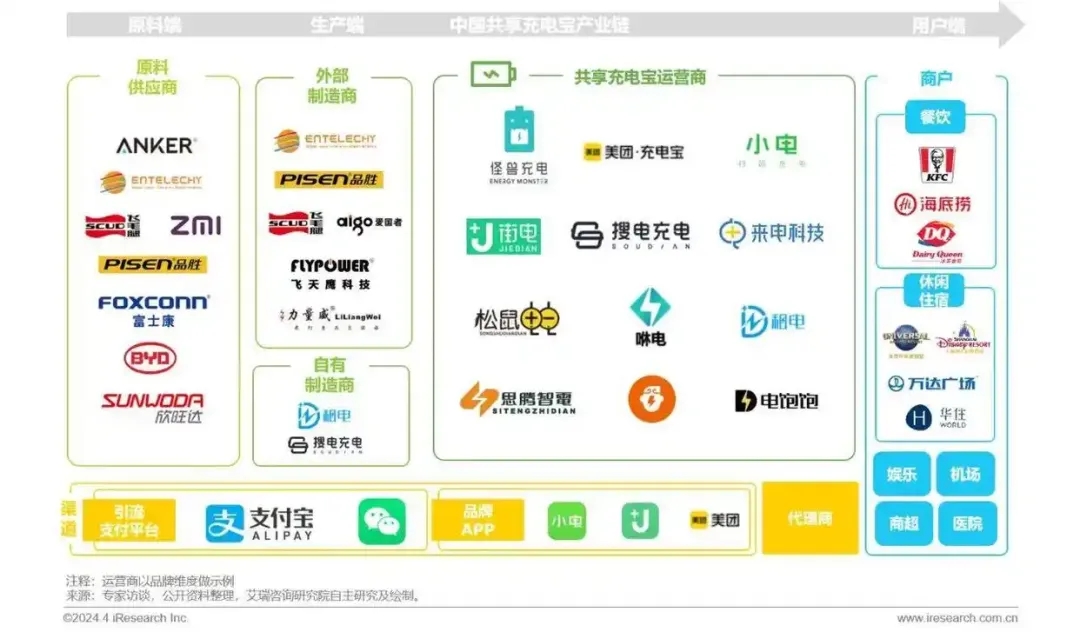
根据2026年2月蓝鲸科技的独家报道,共享充电宝行业格局已然明朗:怪兽充电(32.7%)、小电科技(24.1%)、竹芒科技(21.5%)、美团(13.2%)。更重要的是,2024年共享充电宝行业总营收规模约为182亿—218亿元。
按此估算,仅怪兽充电一家,年营收就在60亿-70亿元级别。这是一个什么概念?相当于每天有近2000万元流进这个“被唱衰”的行业。而美团作为后来者,2024年充电宝业务也斩获了17亿至41亿元的营收。
这些数字说明:这不是一门“将死”的生意,而是一门进入“垄断收割期”的成熟生意。
从“共享经济”到“场景税”
共享充电宝的发展史,是一部定价权转移史。早期,它是共享经济的“好学生”,靠低价和便捷培养用户习惯。但如今,它已经蜕变为一种基于地理位置的“场景税”。
核心逻辑在于:当你的手机电量跌入红色警戒线(通常为20%以下),且身处特定封闭或半封闭空间时,你便进入了一个“价格敏感度归零”的应激状态。此刻,距离你最近的唯一那个机柜,就拥有了绝对的、临时的垄断权。
这些黄金点位包括:
交通枢纽(火车站、机场、长途汽车站):滞留时间长,信息需求迫切。
娱乐场所(酒吧、KTV、影院):沉浸式消费,手机使用强度高,且常伴随社交需求。
旅游景区:人生地不熟,导航、拍照、支付高度依赖手机。
大型活动(演唱会、球赛):人群聚集,移动基站压力大,手机掉电飞快。
在这些场景里,用户不是在为“一度电”付费,而是在为“不与社会脱节的权利”付费,为“安全感和确定性”付费。
“疼痛阈值”的定价艺术
脱口秀演员House曾调侃:“火电一度3毛9,风电一度4毛6,共享充电宝5伏1万毫安0.05度电,1小时却收4块钱。我用它的电,它吸我的血。”
这句玩笑话背后,是精准的心理学定价。商家不断试探着用户的“疼痛阈值”:从1元到2元,从按小时计费到按半小时计费,甚至出现8元/小时、10元/小时的天价。他们的底气在于,“电量焦虑”所带来的痛苦,在特定时刻远高于几块钱的价格标签。
2026年2月,美团调整代理政策,核心是提高设备采购价(从1150元上调至1230元),同时延长质保、新增考核制度。表面看是成本转嫁,深层次看,是头部玩家开始通过设备升级(推广快充)来支撑更高的场景溢价。当充电速度加快,用户在场景内的“疼痛感”稍有缓解,但付出的“场景税”可能分文未少,甚至更多。
谁在成为“场景掠夺者”?
在这场游戏中,传统的厂商角色正在弱化。真正的“掠夺者”是那些占据了黄金点位的代理商与商户。他们左手握着用户“不得不充”的刚需,右手拿着品牌方的设备,成为定价的真正操盘手。
界面新闻2023年的报道揭示了一个真相:在热门点位,商户能拿走70%-90%的流水分成。代理商和商户深谙此道。高额分成倒逼代理商提高定价,最终形成“用户越急,场景越贵”的定价铁律。
正如一位代理商向媒体诉苦的那样:“现在太卷了,给商户的分成越来越高,我们不涨价怎么活?但涨价我们也怕,怕用户不用。可后来发现,只要地方够好(比如KTV唯一入口),用户根本没得选。”
这种“有恃无恐”正是共享充电宝能持续涨价而不死的核心护城河。它并非技术护城河,而是物理位置和人性弱点的双重护城河。
怪兽的转身与美团的加码
结语:谁在豢养这只“刺客”?
来源:蛋壳财经

