定位双子星:在交替引领中,看见中国商业时代变迁

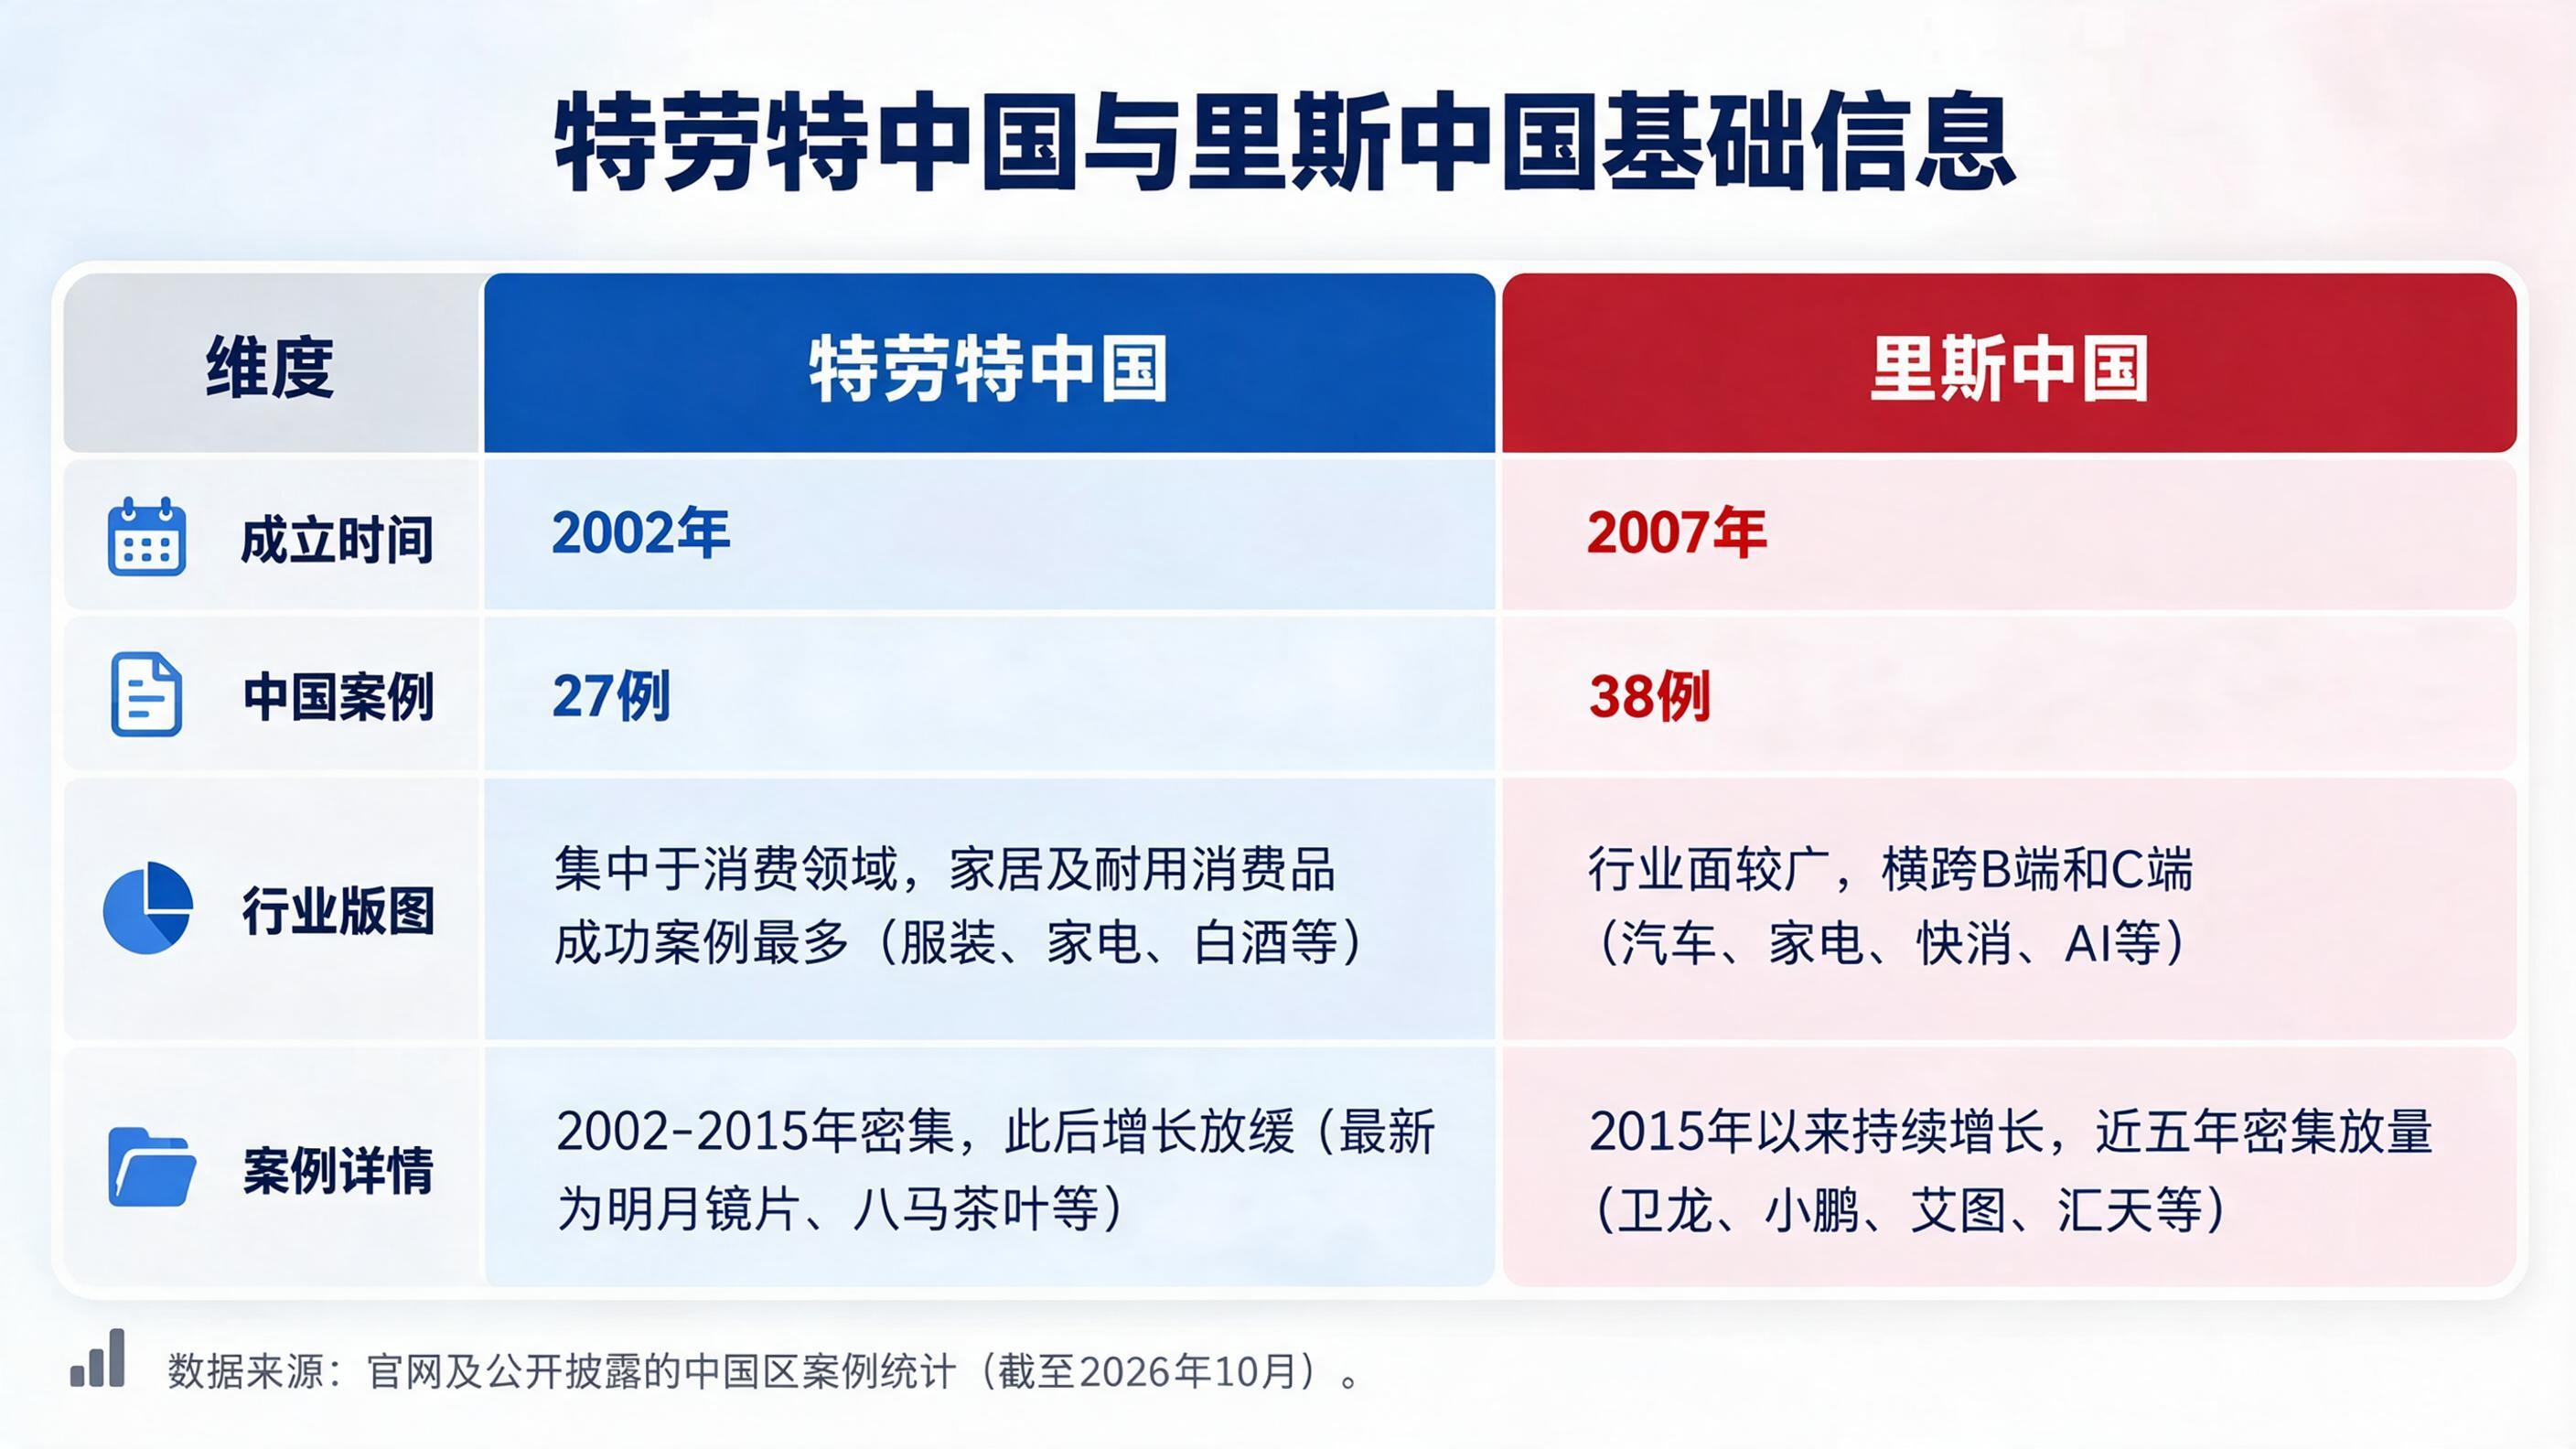
在中国企业战略圈,很少有哪个词像 “定位” 这般高频出现。围绕它的争论延续多年,却并未阻碍其成为中国商业的主流叙事。推动这一理论落地中国的,是两家同根同源的咨询公司:特劳特中国 2002 年入华,是定位理论最早的引入者;里斯中国 2007 年进入国内,近年公开案例产出更为密集。
21 世纪头十年,恰逢中国经济高速增长,两家公司相继落地中国。二十多年沉淀的本土实践案例,成为观察中国商业变迁的重要窗口。国内企业常说的 “定位、心智、品类、聚焦”,大多溯源至这两个源头。源自同一套理论,二者在中国却走出两条不同路径。
一、定位改写中国企业战略逻辑
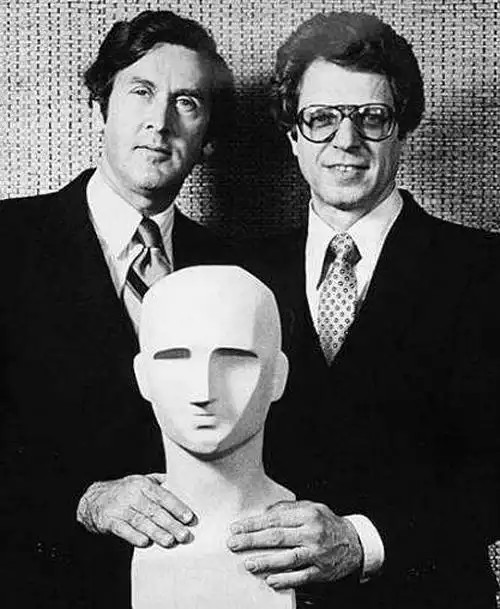
1963 年,艾·里斯于纽约创办广告公司,数年后杰克·特劳特加入,二人共同提出定位理论:品牌竞争的主战场不在货架,而在顾客的心智之中。此后他们服务棒约翰、西南航空、IBM 等企业,这套方法论在真实商业场景中反复得到验证,被美国营销学会评为 “有史以来对美国营销影响最大的观念”。1994 年,两人结束合作,各自独立开展咨询业务。
定位传入中国,重塑了一代本土企业的战略思考方式。在此之前,多数中国企业习惯于在同质化竞争里比拼资源投入,不断分割存量市场;定位则提供全新解题思路:聚焦核心品类、开创新品类,抢占用户心智,把整体市场蛋糕做大。
定位的本土实践最早兴起于快消赛道。2002年,特劳特中国为加多宝确立“怕上火,喝王老吉”的定位,推动凉茶从广东一隅的养生饮品走向全国性品类。里斯中国2008年起服务长城汽车,十余年间,长城从年销数十亿元的皮卡企业,成长为年销超千亿元的SUV与新能源车企。据公开资料统计,两家公司在中国公开披露的标杆案例合计近70个,覆盖食品、饮料、酒水、服装、医药、建材、汽车等众多行业。
当越来越多中国企业用定位指导战略时,定位也成为中国影响最大的商业观点之一,批评者常常“用着定位骂定位”。行业里存在一种有趣现象:即便批评者众多,其反驳框架也大多建立在“心智”“品类”“聚焦”这套定位语汇之上。
二、时间交替下的案例路径分布
将两家公司公开案例按照时间线梳理,可以看到清晰的周期特征。2002‑20125年前后,特劳特产出众多代表性案例:加多宝、东阿阿胶、方太、九阳、雅迪、瓜子二手车、郎酒频繁见诸公开报道。2015 年之后,里斯的标杆案例持续涌现,长城汽车、老板电器、卫龙、小鹏、艾图相继落地,业务触角延伸至前沿新兴品类。这种节奏差异,与两家公司入华时点、业务侧重点高度相关。
交替也出现在同一家公司身上。以"王老吉"为例:特劳特先服务加多宝(红罐),留下"怕上火,喝王老吉"的经典战役;商标纠纷之后,里斯服务商标持有方广药,完成品牌重塑。真功夫、香飘飘等品牌也先后出现在两家公司的名单上。客户在两家之间流动,成为定位方法论被持续检验的过程。
值得一提的是,两家公司曾在多个赛道同台对垒,诞生多场被行业反复复盘的经典商战,从中也可以窥见定位理论的现实价值。
第一场是高端厨电赛道:方太由特劳特提供咨询,2011 年确立 “中国高端厨电专家与领导者” 定位,深耕高端市场;老板电器由里斯服务,2013 年依靠 “大吸力油烟机” 开辟全新细分品类。两大品牌同台竞争,带动高端厨电从边缘赛道发展为行业主流,把整个品类的市场规模做大。
第二场是凉茶市场博弈:特劳特帮助加多宝(红罐)打造 “怕上火,喝王老吉”,将凉茶从小众饮品培育成国民级饮料;商标纠纷发生后,里斯助力商标持有方广药完成品牌重塑。多年角逐过后,行业复盘得出共识:这场竞争没有输家,凉茶品类的整体规模被进一步放大。
把两场商战放在一起看:两家咨询公司在同一品类里各服务一方,竞争没有变成零和,反而把品类做大。这也是定位理论被反复援引的原因:竞争未必以消灭对手为终点,而是各自占据清晰的心智位置,共同拓展品类的边界。
三、客户名单藏着中国商业变迁
里斯中国近年案例数量快速增长,很大程度上是把握住汽车、AI、人形机器人等科技浪潮,客户结构持续向新兴产业倾斜。
对比两家公司差异:里斯中国服务行业覆盖面更广,同时覆盖 B 端制造与 C 端消费,服务对象包含长城汽车、老板电器、农银壹私行,也涉足白酒、AI、人形机器人、飞行汽车等领域,近五年新案例集中释放;特劳特中国的公开案例集中于家居耐消费赛道,方太、九阳、安吉尔、明月镜片、诺贝尔瓷砖均在其客户名单中。
二者的路径分野,某种程度也可以从两家首个标杆客户看出端倪:特劳特中国的第一个合作伙伴是劲霸男装,里斯中国的第一个标杆案例则是长城汽车——一个大众消费品牌,一个重资产制造企业,服务对象的不同,从一开始就塑造了两家公司的路径差异。
把两家公司的客户名单并排,几乎就是一个观察中国产业升级的微观切面。21 世纪初,服装、快消、酒水饮料领域涌现出大批高速成长的本土企业;如今,汽车、新能源、人形机器人、飞行汽车等新面孔不断出现。咨询公司服务赛道的变迁,正是国内产业结构迭代升级的真实映照。
从案例分布图表能够直观看到这种差异:里斯中国 2007‑2026 公开披露案例共计 38 例,科技与出行板块占比突出;特劳特中国 2002年-2026年公开披露案例共计27 例,快消滋补赛道占比最高。
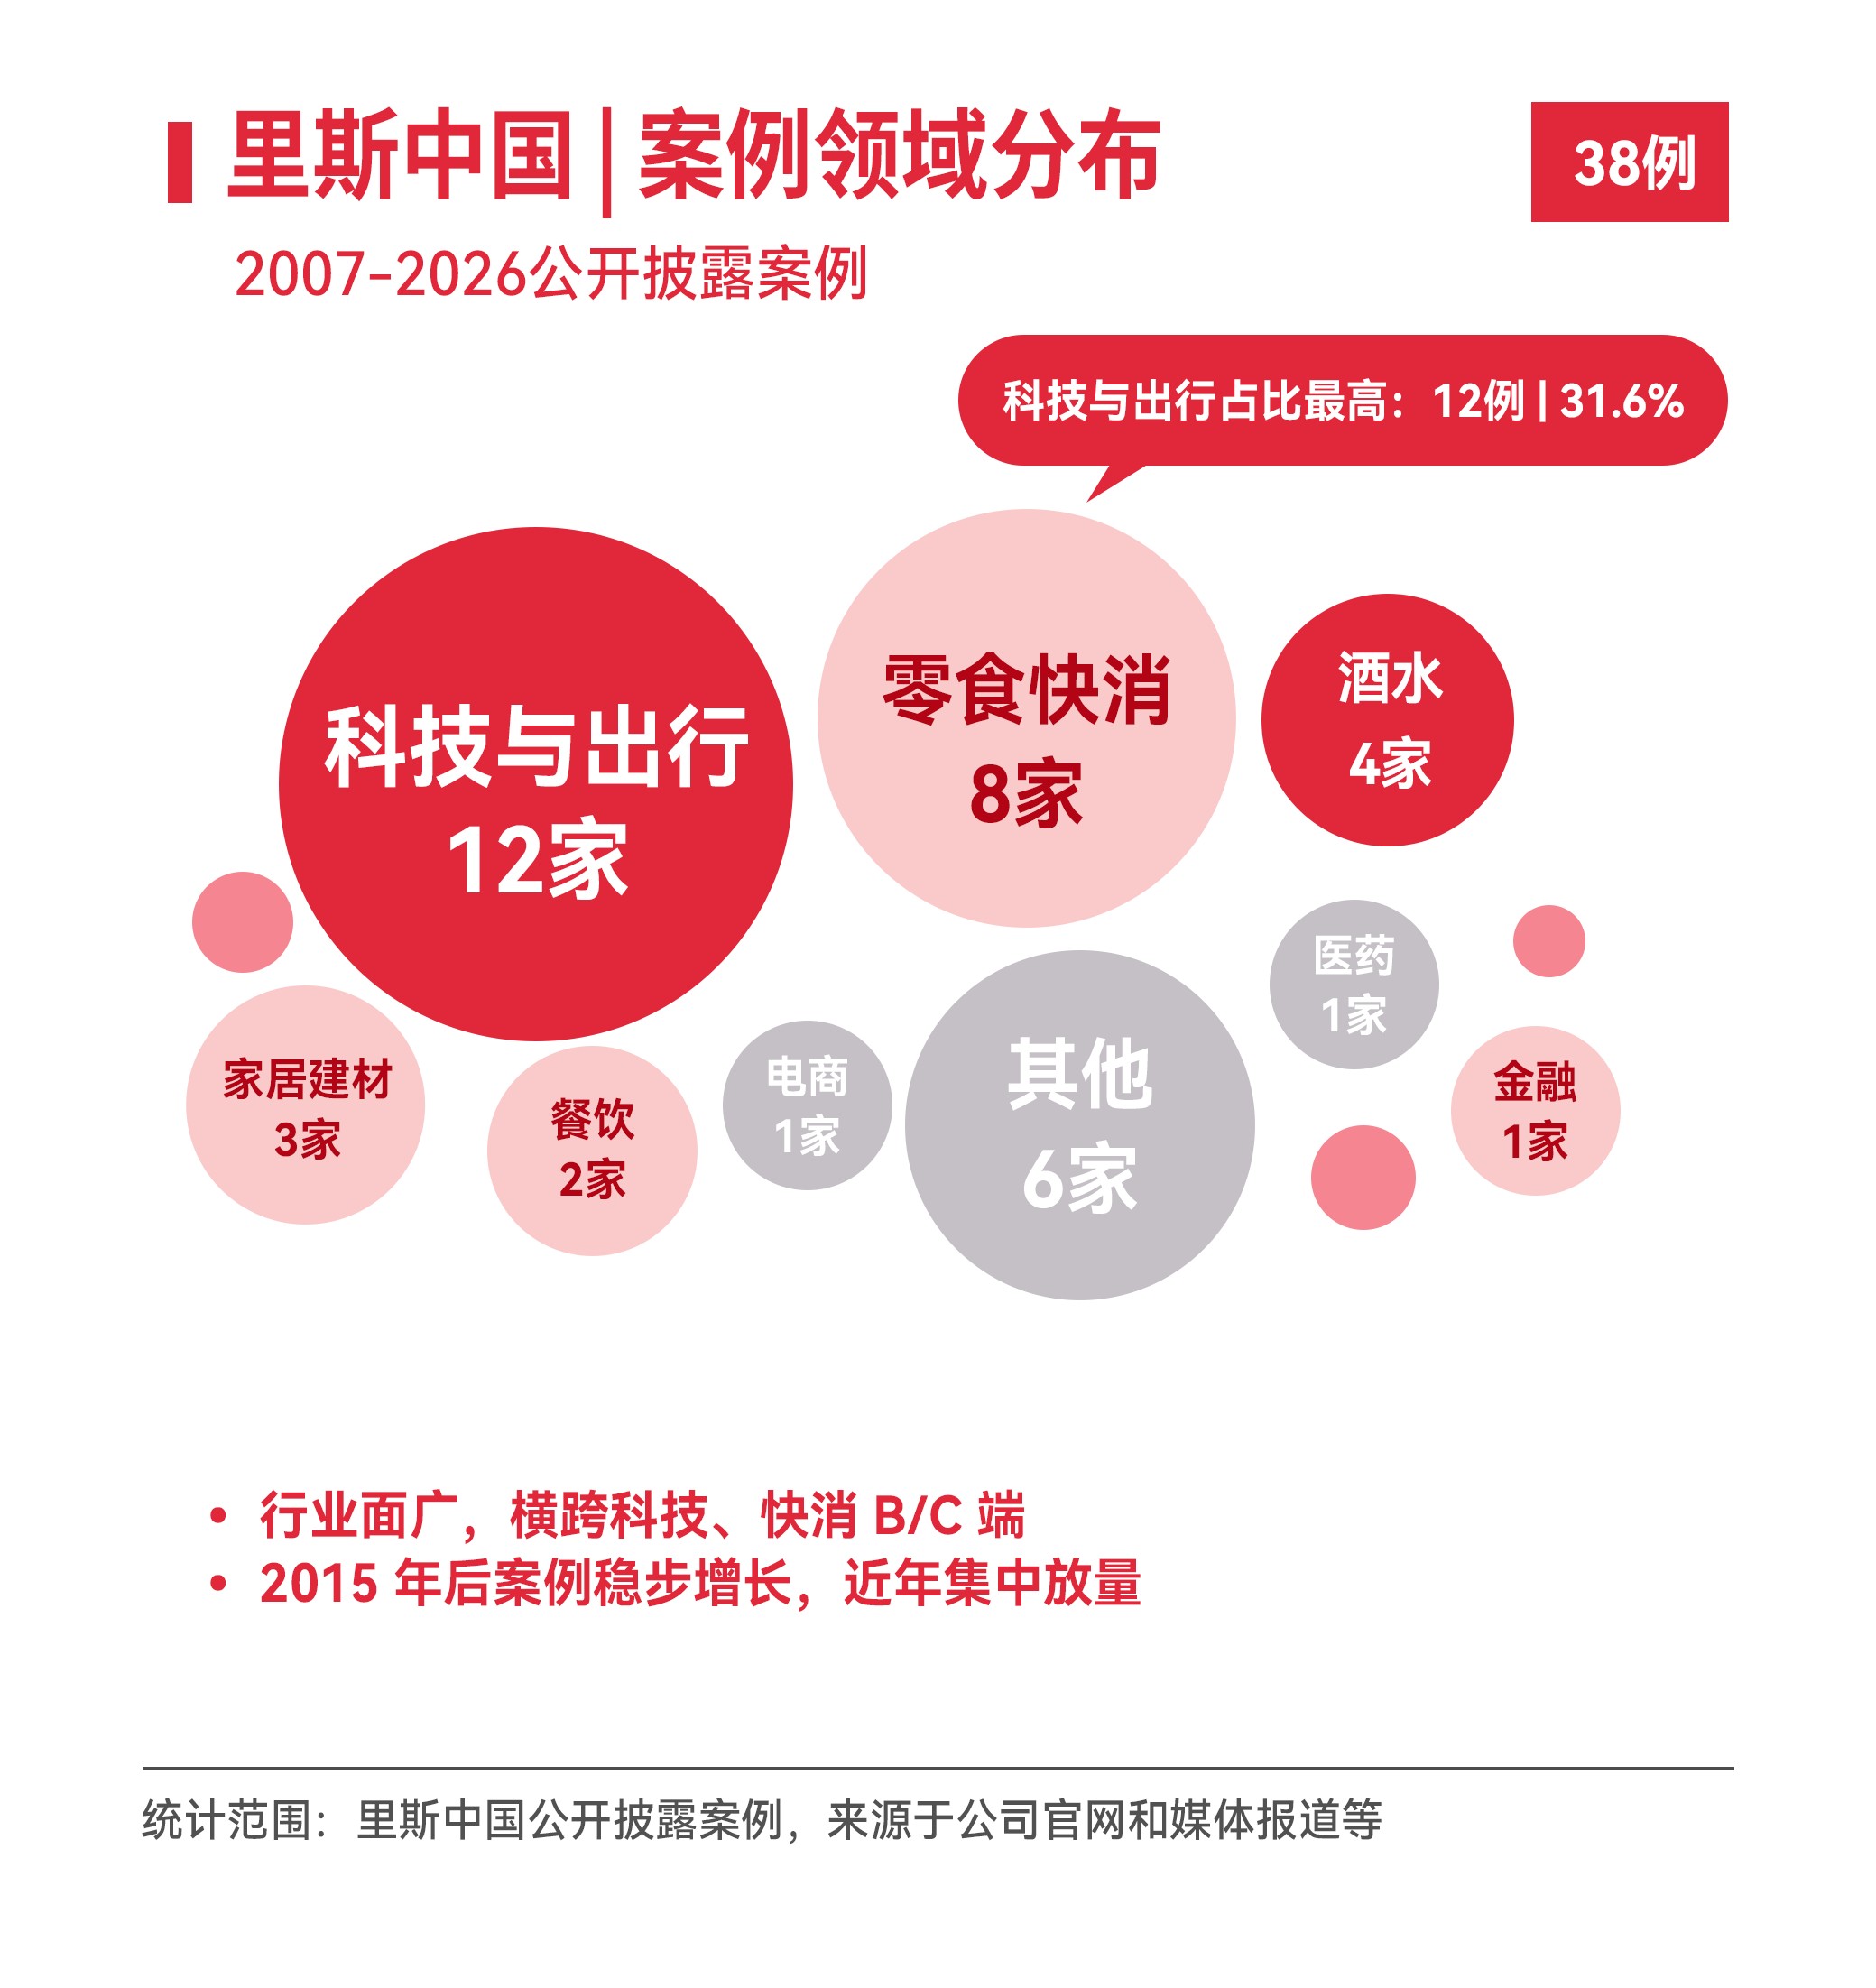
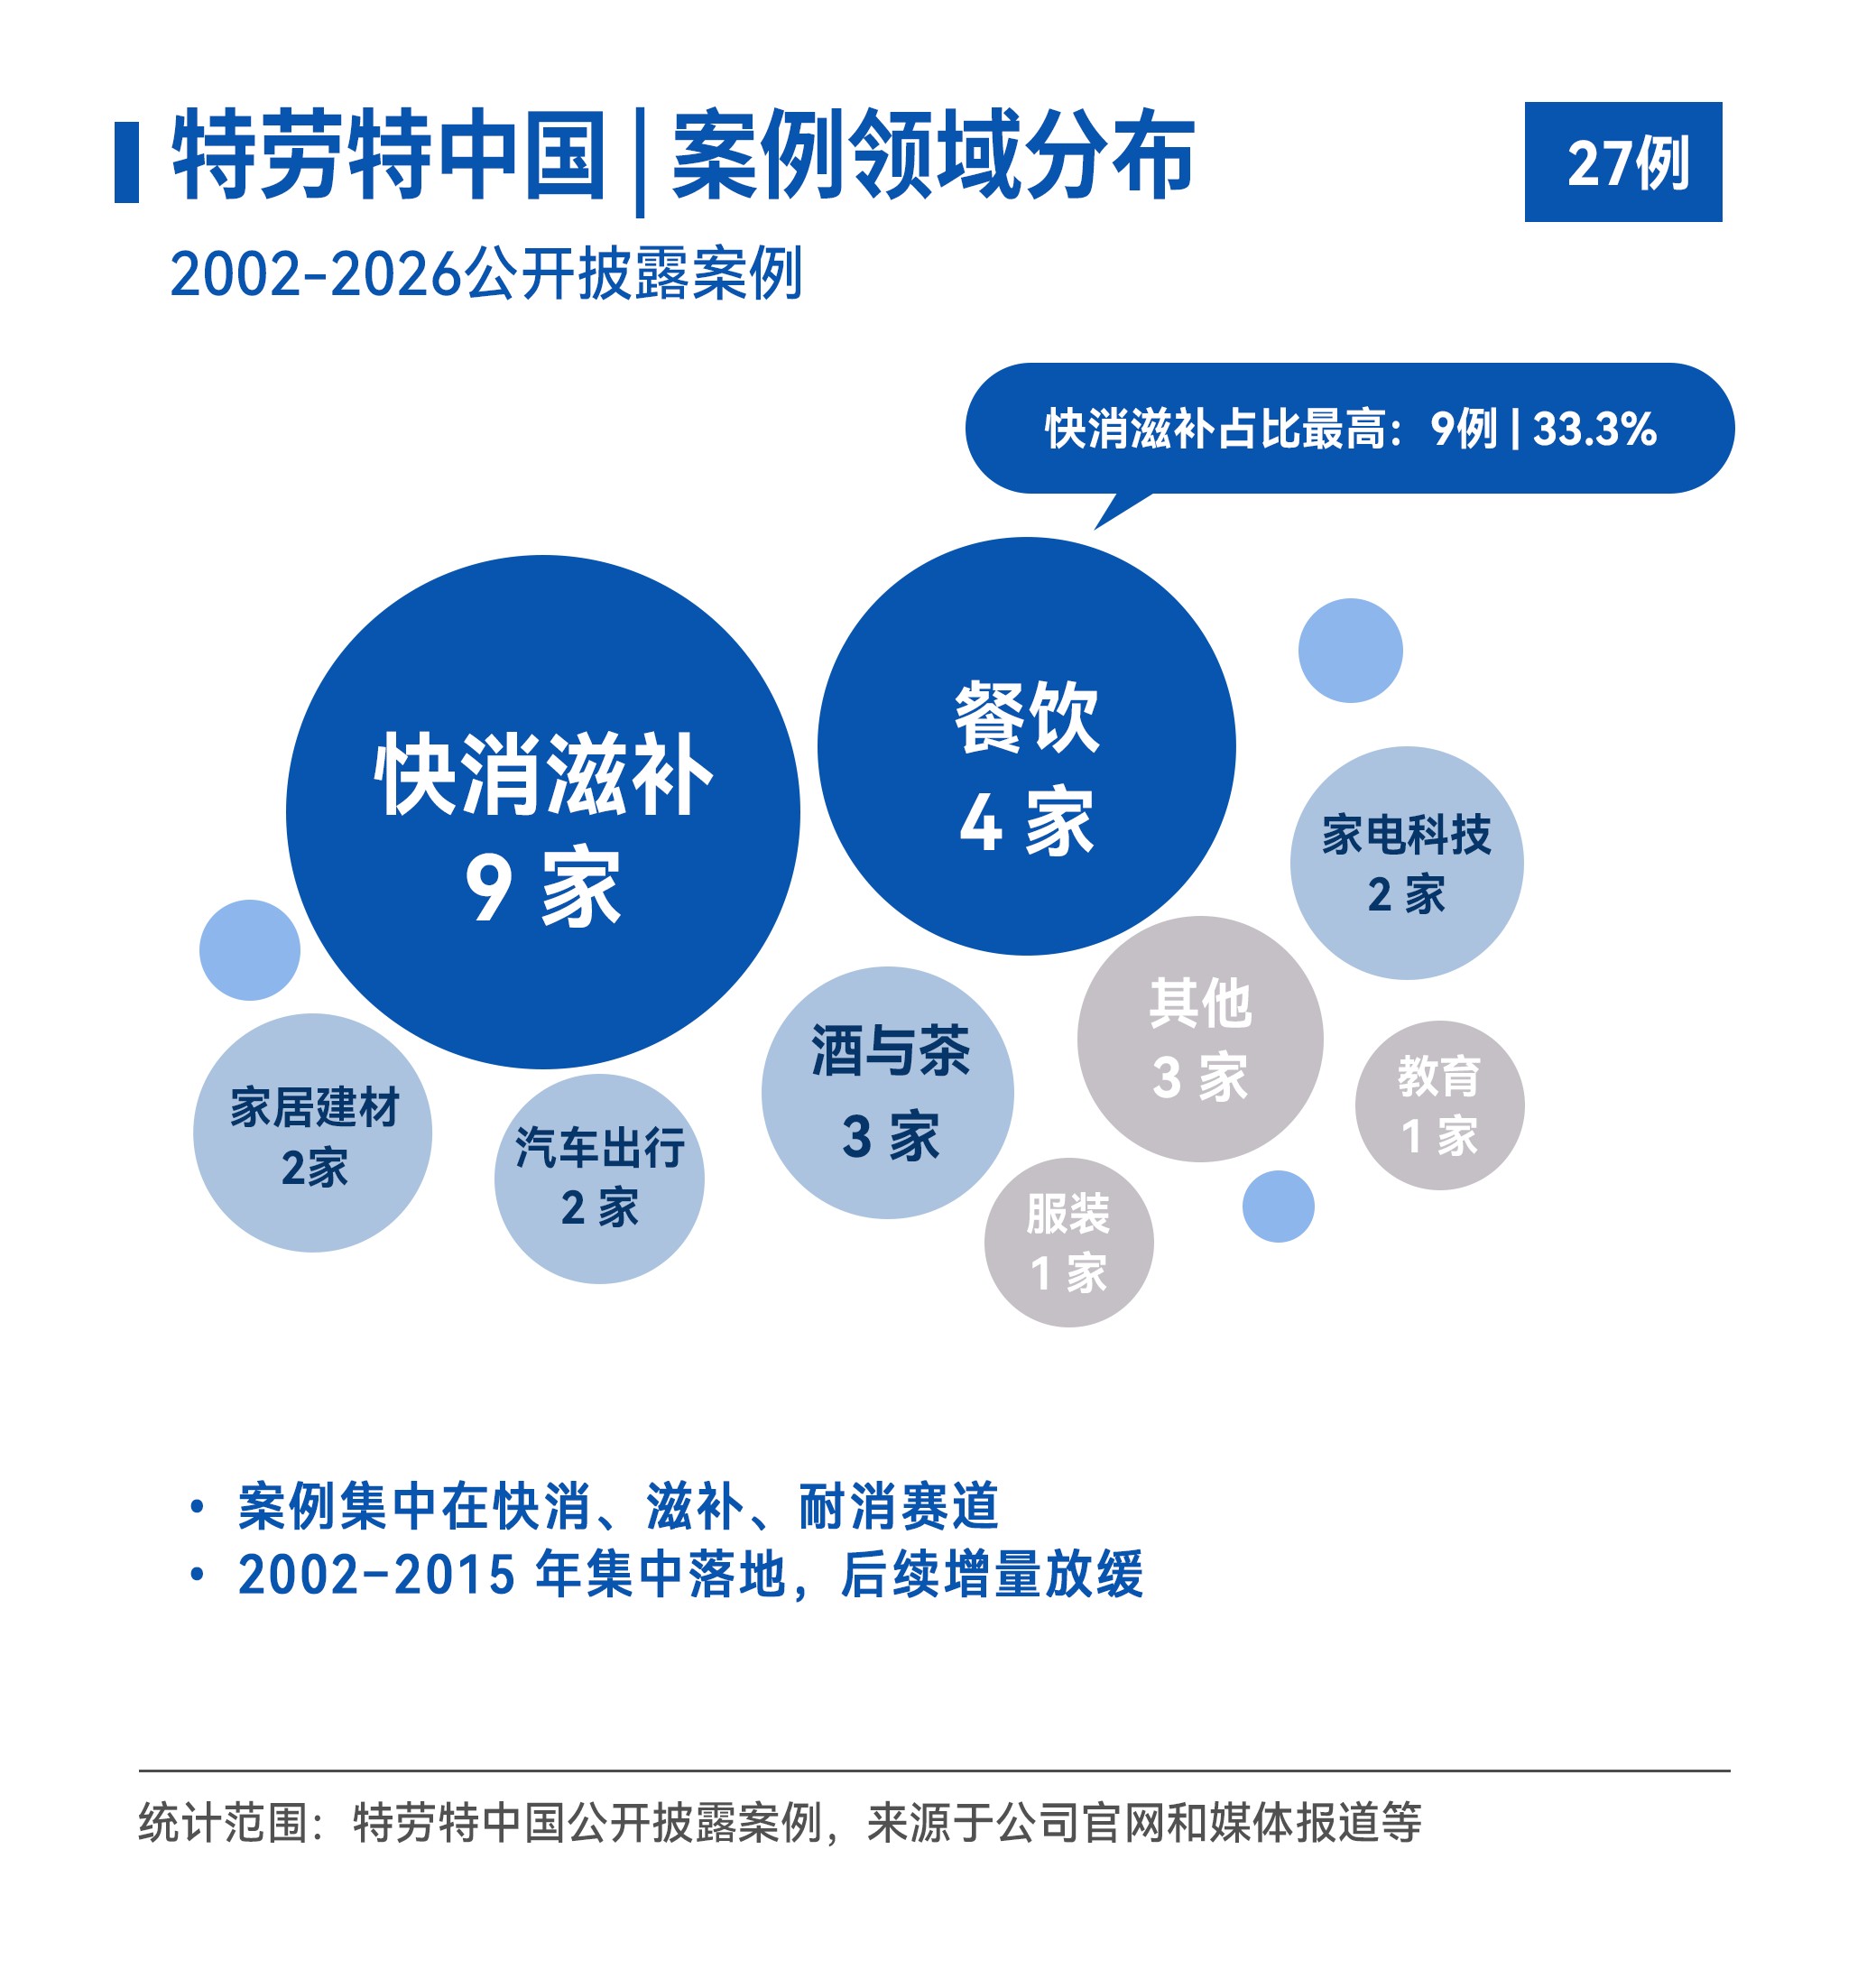
第三方公开数据显示,在定位咨询服务的科技企业当中,里斯以9家客户居首,其服务的小鹏P7+被报道为“全球首款AI汽车”;特劳特该领域公开案例较少,更多集中在快消与家居。两家赛道重心不同,对应的是不同商业逻辑,而非能力高下。
四、正宗与分支:出走者众,源头只此两家
和奥美为代表的传统广告咨询行业类似,定位咨询发展到一定阶段,也出现人才向外流动的行业现象。据《晚点》媒体报道,2015 年谢伟山从特劳特离职,创办君智咨询。如今企查查平台名称含 “定位咨询” 的企业数量已经超过万家。
大量衍生公司涌现,也带来行业争议。里斯咨询全球 CEO 张云曾公开谈及行业乱象:部分公司简单照搬“高端”“领导者”等定位话术,定位本身走向同质化;部分则鼓励客户一掷千金,把每一次定位都称为“大决战”,加重企业经营风险。这一批评出自行业内部人士,可作为观察行业生态的参照。
结语
回到开篇问题:同源的两家公司,为何在中国走出两条不同路径?答案藏在时间周期之中。拉长时间维度观察,二者承担不同的历史角色:特劳特 2002 年入华,完成定位理论在中国的启蒙,让大批本土企业系统接触这套战略思想;里斯 2007 年落地国内,后续案例持续放量,较早切入 AI、人形机器人、飞行汽车等前沿新品类,推动定位实践持续演进。
这不是一场取代与被取代的故事。两家公司共享同一理论根基,客户在二者之间流动,方法论也在一次次本土实践中得到检验与丰富。中国企业的竞争逻辑,从分割存量蛋糕,走向做大品类增量,这一进程仍在持续推进。

