TCL这次618的累计第一,不是促销赢了,是工业路线赢了

每年618看战报,其实看的不只是谁嗓门大,更是看谁的底子厚。
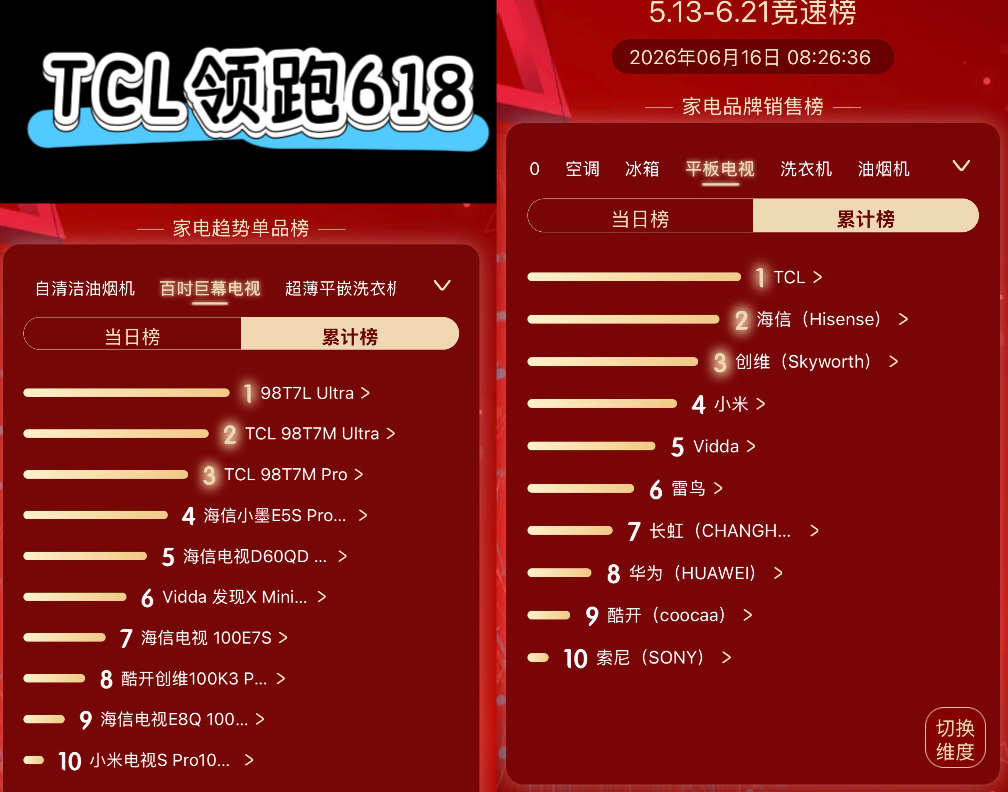
大家都在发捷报,但你要学会看“累计成交”这四个字。单日GMV那是靠短时间砸流量、放低价砸出来的瞬时爆发,水分大;但这个横跨一个月的累计榜,那是消费者在各种参数里反复横跳,最后经历完整个“决策焦虑期”才按下去的那个支付键。这东西骗不了人,它回答的问题只有一个:当所有的营销滤镜都褪掉之后,用户真正愿意为谁掏腰包?
TCL这次拿下电视单品销量榜累计第一,特别是爆款百吋电视销量榜前五名TCL占据3个席位,这不是运气。说明TCL主打的SQD-Mini LED显示技术,市场给了它一个大写的“认可”。
现在的Mini LED市场,内部早就分化成了两条完全不同的技术路径。
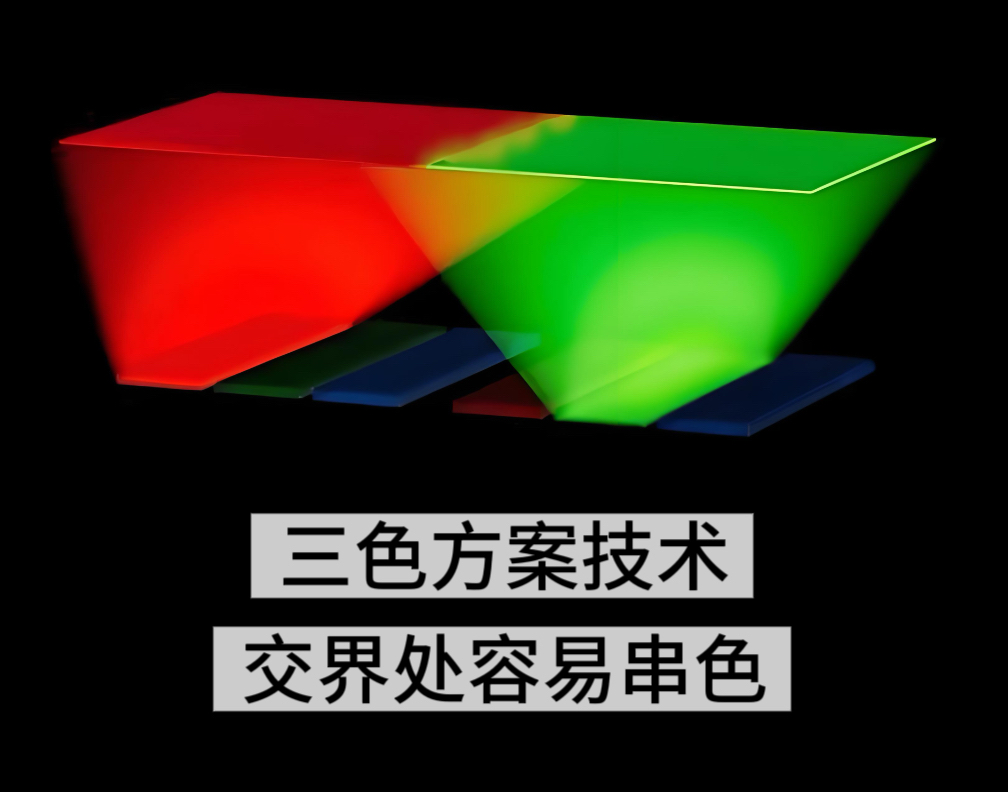
一条是三色方案,属于屏下方案。简单说就是把背光直接做成红绿蓝三原色发光,想在光源端就直接解决色域问题。这条路门槛相对低,没面板厂的厂家也能玩,所以成了很多厂商的捷径。但问题是,技术越往上走,短板越明显。三色混光灯珠距离很近,相邻的灯珠之间色彩会串在一起,稍微控制不好就是串色、色域波动,很影响画质,属于技术不太成熟的屏下方案。
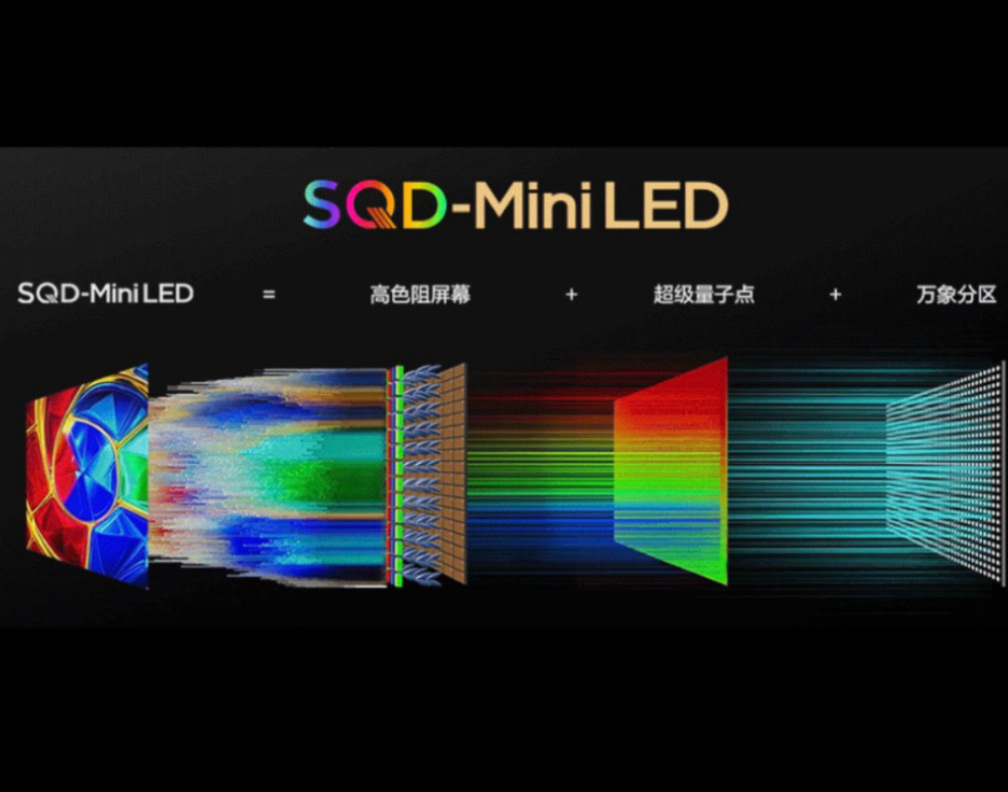
另一条路,就是TCL走的SQD-Mini LED,这是市面上更为成熟的屏上方案,逻辑完全不一样。使用单色背光激发超级量子点,再经过晶粹高色阻屏幕提纯,色彩从源头就很纯净,规避了三色方案串色的问题。,这套方案脱胎于非常成熟的QD技术,底子是稳的,但它有个很高的门槛——得有定制屏幕的能力。没自己的面板工厂,根本连门都摸不着。
这才是TCL最深的那条护城河。手里攥着华星光电,它是国内唯一一家能把面板制造到整机组装全链路打通的品牌。这种垂直整合的能力,写在PPT上叫战略,落在产品上就是降维打击。
首先是定价权。面板占了电视成本的六成以上,自己能造,就意味着不用被上游供应链卡脖子,也不用背负外采屏的溢价。同样的价格,我能给你堆更高的配置;同样的配置,我能惠普到主流机型中。
其次是研发协同。屏厂和整机团队在一个体系里干活,SQD需要的那些定制参数,比如背光分区怎么排布、响应速度怎么调教,都可以做深度匹配。硬件和算法咬合得严丝合缝,最后出来的就是更高的对比度、更稳的亮度和更准的色彩。
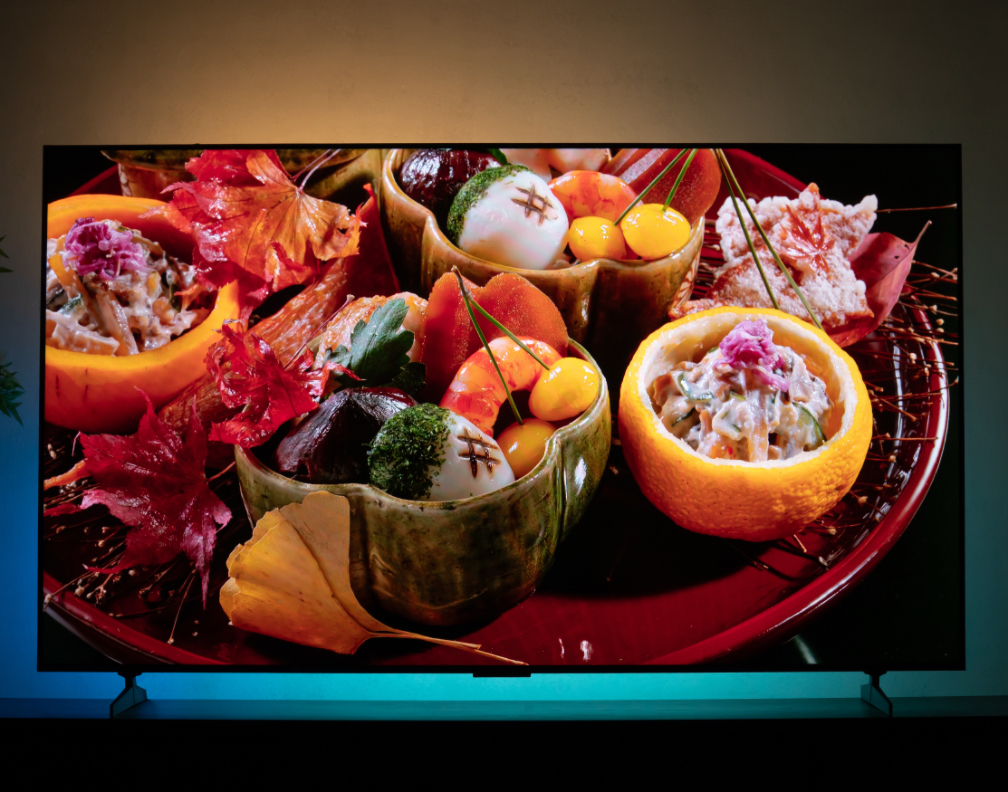
最后是交付和品控。产能自己说了算,供应链抗风险能力强,品控标准能从玻璃基板一直贯穿到整机出厂。这种一致性,靠买屏组装的厂商是想都不敢想的工业底气。
说到底,这就是一次产业逻辑的回归。TCL等于给行业提了个醒,电视行业的竞争不在营销概念,在于全产业链的系统整合能力。 靠外采屏攒参数的轻模式,只能赢一阵,只有把面板、研发、制造全攥在自己手里,才能在这个赛道拿到长期的通行证。至于其他玩家,这关没过,往后就别轻易谈什么“高端突破”了。

