余额跌破200亿、二月新客放款0.2亿,腰部助贷艰难求生

港股上市消费金融机构维X金科近期发布 2025 年度业绩预告:全年预计净亏损 5.0 亿至 6.0 亿元人民币,较 2024 年 4.78 亿元的净利润由盈转亏。
而据博哥了解,该司的窘境不止于此。据悉其1、2月放款额均在10亿左右徘徊。而新客放款单月仅0.2亿。
贷款余额已不足200亿、二月新客放款0.2亿
继数禾科技单季亏损6.8亿之后,维X金科也成为助贷新规实施后腰部平台的典型缩影。
公司上半年仍保持盈利增长态势,全年业绩变脸主要源于下半年宏观环境与监管政策的双重冲击。上半年维X实现营业收入25亿元,净利润2.16亿元。结合全年业绩指引测算,维X下半年的亏损在7.16-8.16亿元之间。
但维X金科上半年的利润可能也存在水分。上半年的“技术及平台费”(此前为“会员、导流费和其他服务费”)为2.15亿元,同比增长1.4亿元左右。
会员业务成本极低,导流业务也是无成本高收益。上半年的利润主要由“技术及平台费”贡献,主营业务的贡献微乎其微。
根据网络平台显示其导流下游为爱用商城这类纯收前期费用的商城,以及网络传闻其执行董事廖某的关联贷款超市火山融等。
资产风险方面,维X在2024年上半年实现规模扩张后,2025年第二季度(25的首次付款逾期率为0.91%,较年初上升0.33个百分点,创下疫情以来的最高水平。
2025年第三季度首次付款逾期率进一步上升至1.1%;在第四季度(Q4)收紧并优化风险政策后,年底逾期率回落至0.85%,但代价是业务规模急剧萎缩。
维X金科贷款余额(亿)【注:此处指的应是:维信金科】
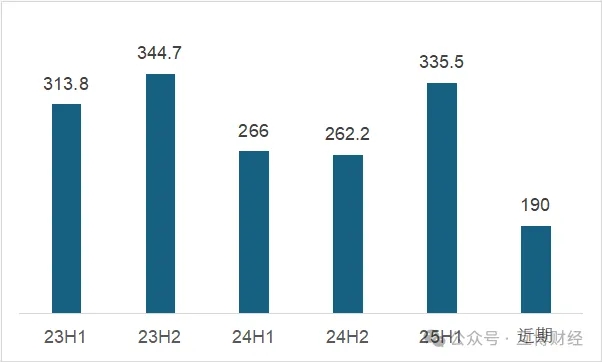
据内部人士透露,维X金科目前贷款余额约为190亿元。1月放款量在13亿元左右,2月放款量10.4亿,其中新客仅0.2亿。
按件均1万来计算,每天大约放65个新客。
而2025年上半年,公司月均放款量为63.3亿元,第二季度末贷款余额为335.5亿元。也就是说,当前月放款量较2025年上半年下降约80%,贷款余额较去年年中下降40%以上。
至于“技术及平台费”,会员业务因嵌入借款流程,会随交易规模一同萎缩;导流业务则因下游的高利率贷超倒闭、腰部同业需求不振,收入也会明显下滑,恐怕难以再为公司业绩增色。
中高层流失 广进计划持续推进
屋漏偏逢连夜雨,维X金科在业内向来以“稳定安逸”著称,但过去两年也难以阻挡中高层人才流失,且已开启“广进计划”。
维X金科前首席风险官(CRO)龚翊升去年11月离职,其任职期间主导了公司风控体系的搭建与优化,亲历了行业周期波动与监管政策调整,拥有美国Capital One十余年银行业从业经验及国际化视野。
龚翊升离职后加入融360,已接任融360全球CEO,负责整体业务推进与战略落地。
除首席风险官离职外,维X金科中层变动也颇为频繁。
产品负责人在过去两年更换了3任,根据蓝鲸新闻报道其中第一任升任副总经理后,不足半年便因涉嫌严重违纪被举报。
风险模型负责人于2025年初离职,转投持牌消费金融公司;在公司耕耘数年的市场负责人也于去年年中离职。也就是说,维X金科分管风控、产品运营、市场的中高层在短期内均出现了人员更替。
业绩萎靡之下,中高层能润走,等待基层员工的则是被裁命运。去年底,维X开启“广进计划”,裁员覆盖所有前后台业务部门,按照薪资总额30%的比例执行裁员,因此基层员工和基层管理者成为重灾区。
当然,高管团队依旧“稳定安逸”,除首席风险官自主离职外,其余人员均无变动。博哥推测,高管层应远未达到30%标准。家族化企业的优势体现到了极致。
众多内部员工近期向博哥反馈,去年底的裁员只是第一波,今年1月、2月也有陆续裁员,第二波裁员或许已箭在弦上。
来源:互搏财经

