摩根士丹利:禾赛激光雷达化身"现金牛",SGI打开物理AI第二增长曲线,目标价看至30美元

摩根士丹利最新研报维持禾赛"增持"(Overweight)评级,将目标价定为30美元,较当前股价隐含超70%的上行空间。
大摩认为,禾赛正成功从单一激光雷达厂商向物理AI平台进化——核心激光雷达业务已蜕变为稳定的"现金牛",持续为空间智能与具身智能战略增长业务(SGI,涵盖Kosmo平台及机器人动力模组)输血,而SGI将成为驱动公司下一阶段增长与估值重估的核心引擎。
01
SGI:被低估的"growth option"
大摩将SGI业务定义为禾赛的"增长期权",认为公司给出的收入指引存在显著上行空间。
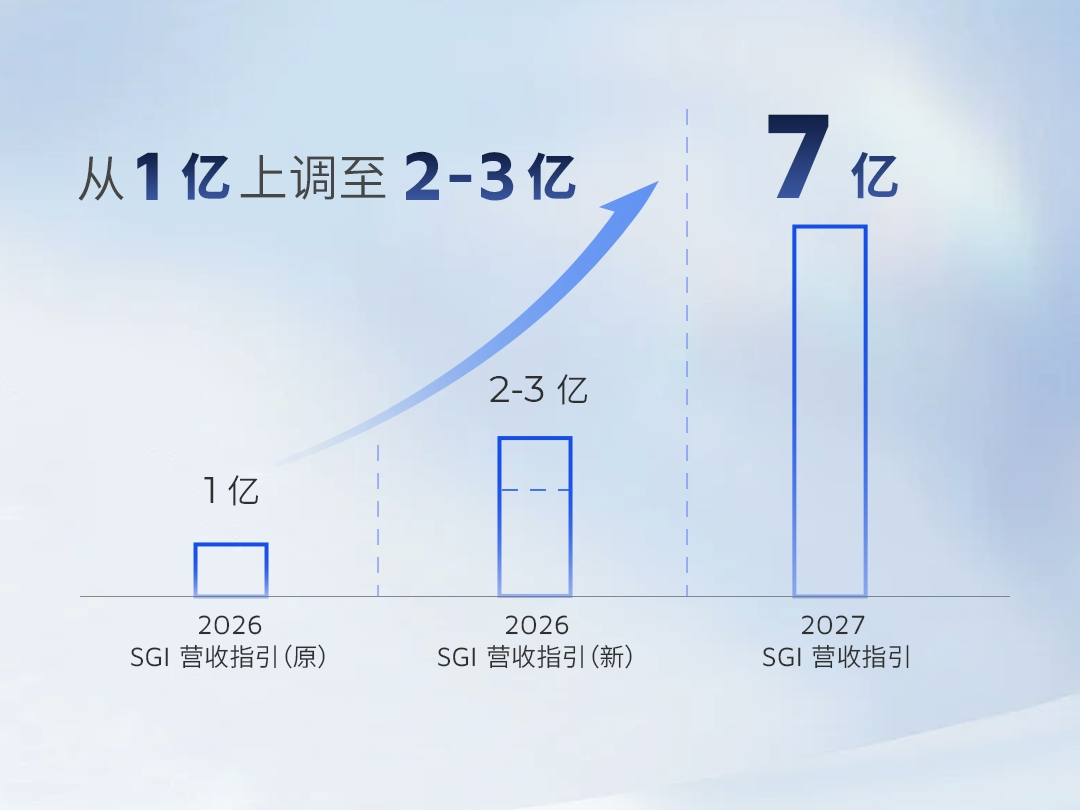
根据管理层预期,SGI业务2026年有望实现2–3亿元收入,2027年则剑指1亿美元。
大摩指出,随着产能爬坡与客户拓展加速,实际表现或优于指引。
在机器人动力模组方面,禾赛近期产能已快速爬升至1万套/月,2027年目标突破10万套/月。
大摩特别提到,该业务当前收入主要来源于Sharpa,但未来存在向更多机器人客户拓展的明确路径,收入天花板有望持续打开。
Kosmo平台则预计自2026年三季度起开始贡献收入。
与传统硬件销售不同,Kosmo将通过高附加值的持续性云服务创造收入,具备更优的利润率结构。
大摩认为,随着SGI业务规模扩大,禾赛的整体业务结构将显著改善,对集团盈利形成实质性增益。
02
估值展望:从硬件估值到平台估值的切换
大摩强调,当前市场对禾赛的定价仍主要基于激光雷达硬件业务,而SGI业务的逐步兑现将推动公司估值逻辑从"硬件供应商"向"物理AI平台"切换。
这意味着禾赛不仅享有激光雷达主赛道的确定性现金流,还将获得机器人及空间智能赛道的成长溢价。
在激光雷达基本盘稳固、SGI第二曲线加速成型的双重支撑下,30美元目标价所对应的估值重估空间,正随着业务结构的持续优化而愈发清晰。
THE END

