京东大跌点评
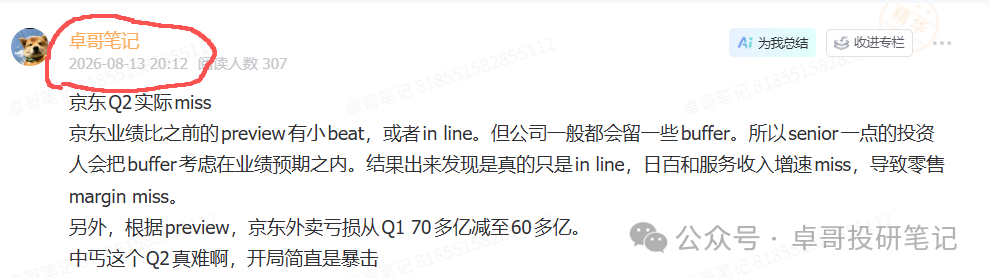
这个大跌点评不是马后炮哈。昨晚8点就在星球发了,京东Q2业绩实际是miss的。主要是日百、广告增速miss了,然后广告增速miss又导致零售margin(利润率)不及预期。
那为什么开了preview(静默期前,与投资机构的交流)之后,画了范围之后,还会miss呢?
因为京东比较喜欢给自己业绩留一定buffer(缓冲余地),然后放业绩时,再超预期,对股价好
但是,这种事情做了几次之后,投资人都知道京东在preview时给的数比较保守,会默默放大预期值。结果这次悲剧了,没能超出“加了buffer”的预期。
在零售主业收入增速放缓、以及利润率提升放缓之后,投资者开始关注亏损业务了。
首先是外卖。Q1外卖亏损是70多亿,Q2亏60多亿,这个减亏速度其实很慢了,因为Q2是外卖盈利能力最强的季节。Q3环比是否还能减亏,管理层不是很确定,认为有季节性。那基本上就是一年亏损200多亿的业务了,而且管理层没有一点点放弃的意思。
再就是AI投入,东子要搞物理AI啥的,我大概拆了下,一年投入也得100个小目标。我聊了下,部分投资机构对此意见颇大:没几个人买京东是奔着京东AI来的
这几项加起来,一年要吃掉京东400多亿的利润,京东零售一年也就500-600亿利润,扣了之后就不剩多少了。
1.TME(腾讯音乐)是业绩弱,Q3业绩指引底气更加不足。主要是汽水音乐的锅。
2.鹅主业没什么,但算力投入远超预期,ROI无应答,机构怕eps增速承压。
3.京东主业有点miss,外卖等新业务减亏指引不及预期,AI投入也开始让部分投资者担心。
THE END