尴尬!宁波银行净利润≈两个浙商银行……浙江金融"一哥"易主全景数据对比!

来源:蛋壳财经,作者:诗图大人
2025年年报季,浙江两家银行前后脚交卷。
宁波银行:营收719.68亿,同比增长8.01%;净利润293.33亿,同比增长8.13%。
浙商银行:营收625.14亿,同比下降7.59%;净利润129.31亿,同比下降14.85%。
把这两个数字放在一起看,有一个数字格外刺眼——293.33亿,是129.31亿的2.27倍。
也就是说,在浙江这片公认的金融沃土上,同一年,两家银行走出了一条完全相反的曲线:一家稳健向上,一位失速下坠。而它们的总部相距不过一百多公里。
这不是偶然的行业分化,是一次战略分野之后的集中清算。
易主的2025
要说清这场格局变化,得把时间往回拨几年。
很长一段时间里,浙商银行是浙江金融圈里最有存在感的那一个。它是全国性股份制商业银行,牌照比城商行高半级,网点铺向全国,一度把自己定位为"挑战工农中建"的力量。相比之下,宁波银行和杭州银行只是区域性的城商行,守着浙江本地市场,看起来更像是小弟。
这个排序,在2024年前后开始松动,到2025年彻底逆转。
当年全年,宁波银行净利润293.33亿,杭州银行约190亿,浙商银行仅129亿。宁波银行不仅净利润是浙商银行的2.27倍,营收也高出近95亿。
更具象征意义的是资产规模——宁波银行3.63万亿,浙商银行3.48万亿,后者第一次被前者压过一头。
曾经被浙商银行甩在身后的两个城商行,如今联手把它挤到了浙江金融版图的边缘。这场"以下克上"的戏码,演得比多数人预想的快得多。
两条相反的曲线
把两张年报放在一起看,分化不是某一个指标出了问题,而是几乎所有指标都在朝相反的方向走。
先看最直观的盈利能力。宁波银行2025年利息净收入531.61亿,同比还增长了10.77%。浙商银行呢?444.59亿,同比下降1.55%。一边在爬坡,一边在下坠,息差收窄的行业大背景下,两家银行走出了完全不同的曲线。
再看手续费收入,这个数字往往最能说明一家银行"卖服务"的能力。宁波银行手续费及佣金净收入60.85亿,同比暴涨30.72%。浙商银行37.52亿,同比下跌16.38%。一个拼命往上走,一个拼命往下掉,差距不是用百分比能说清的。
为什么会有这样的差距?
问题出在浙商银行自己身上——它主动踩了一脚刹车。
2025年初,浙商银行提出"全面开启高质量发展新境界",核心意思是:不再追求规模扩张,抛弃"垒大户"的旧模式,转向"低风险、均收益"的审慎经营。这套逻辑放在战略层面是对的。但在执行层面,"主动收缩"直接导致资产负债规模增速放缓,被宁波银行和杭州银行趁机超车。
更棘手的是,浙商银行的这套转型处方,眼下还没有把旧账填平,反而让新账又添了几笔。
旧账还没清,新账又来了
浙商银行2025年年报里,有几个数字值得单独拎出来说。
损失类贷款余额87.06亿,同比暴涨131.48%。这个数字的意思是:银行认定"基本收不回来"的贷款,在一个年度内翻了一倍多。
与此同时,拨备覆盖率从上一年的高位下降至155.37%,一口气掉了超过23个百分点。这意味着银行用来应对风险的"安全垫",正在被快速消耗。
不良贷款率表面看是在降的——1.36%,比上一年微降了0.02个百分点。但懂行的人都知道,这个"降"是假的,是银行加大核销力度"卸包袱"卸出来的。2025年全年核销转出的不良贷款总额278.12亿,同比还多了4.2%。
一边是核销加速,一边是新生成的不良没有停——2025年新生成不良283.55亿,同比增加2.79%。一边在清仓,一边在进货。池子里的水,并没有真正变清。
还有一个数字容易被忽视:重组贷款155.31亿,同比增加20.63%。这些贷款目前还没有正式进入不良,但银行已经同意给借款人"重新安排"还款计划。重组贷款的最终归宿,往往是回表变成不良。这个数字里藏着浙商银行还没来得及暴露的潜在风险。
新行长吕临华上任之后,在业绩说明会上说了不少"稳住净息差""拓宽中间收入"的话。这些方向是对的,但年报里的这些数字说明,眼下最紧迫的任务,是把过去积累的风险包袱一点点消化掉。这不是一年两年的事。
宁波银行凭什么
同一片土地上,宁波银行为什么没有陷入同样的困境?
从数据上看,宁波银行有几个数字很能说明问题。
不良贷款率0.76%,多年来始终保持在极低水平。资产质量的稳定,是它能在这轮行业压力下继续稳健增长的根本前提。它没有走"规模优先"的老路,也没有在某个特定领域押重注,而是在对公、零售、金融市场几块业务上维持着相对均衡的布局。
手续费收入30.72%的增速尤其值得注意。在整个银行业手续费收入普遍承压的背景下,这个数字的背后是宁波银行在财富管理、托管业务、信用卡等领域的持续深耕——这些业务不占用太多资本金,属于"轻资产"扩张,正好对冲了息差收窄带来的利润损失。
个人客户AUM12,757亿,私人银行客户28,901户,两项指标的增速都在15%左右。这意味着宁波银行的零售业务正在从"拉存款"向"管资产"转型,客户黏性和客单价都在提升。这条路走得慢,但走得稳。
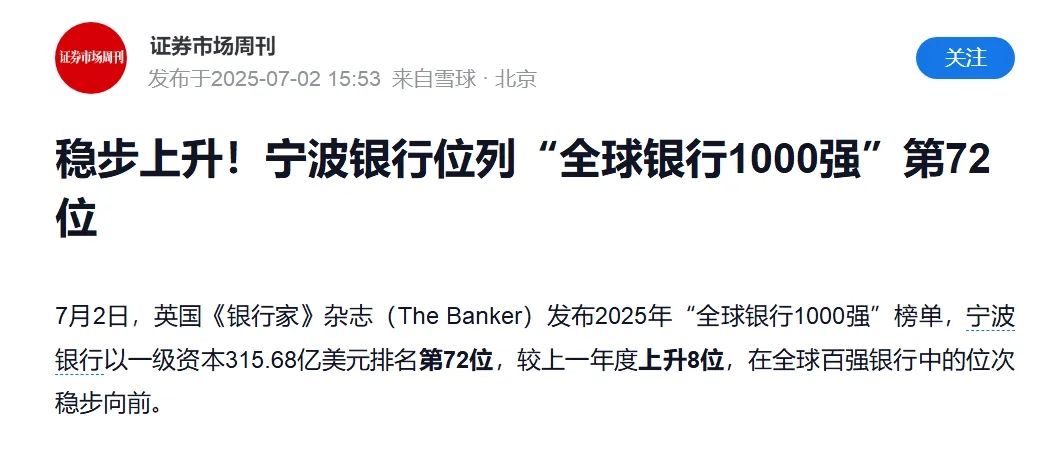
还有一个不可忽视的背景:2025年7月,英国《银行家》杂志发布全球银行1000强榜单,宁波银行以一级资本315.68亿美元排名第72位,较上年跃升8位。从2022年首次跻身全球百强(第87位)算起,四年时间前进了15位。排名跃升的背后,是一级资本的持续积累,而一级资本增长的核心驱动力,是盈利能力和资产质量的正向循环。
宁波银行不是没有压力。净息差收窄、存款定期化、贷款利率下行——这些行业性挑战它同样要面对。但它的应对方式是"在别人收缩的时候稳住基本盘",而不是"主动打破既有格局"。
两种选择,两种结果。
浙江金融江湖的新秩序
这场格局变化,对整个浙江金融圈意味着什么?
首先,"浙系三杰"的说法可以收起来了。以前宁波银行、杭州银行、浙商银行并称,是基于规模相近、牌照相当的事实。现在的现实是:宁波银行已经跨过3.6万亿的门槛,杭州银行紧随其后,而浙商银行的总资产不仅被宁波银行超越,距离杭州银行也有一定距离。"三杰"变成了"两强加一个追赶者"。
其次,浙商银行的战略转型方向没有问题。"低风险、均收益"的理念放在当下是对的,但转型的时机和节奏显然付出了比预期更大的代价。新行长吕临华有超过20年的金融监管经验,他的加入或许能给浙商银行带来更稳健的风控文化和更务实的业务节奏。
但年报里那些还没消化的风险资产,不会因为换帅而一夜消失。
最后,宁波银行的案例倒是可以给行业提供一点参考:当行业整体承压的时候,"不出错"本身就是一种竞争优势。不盲目追规模,不在风险业务上冒进,把资产质量守住了,利润增长是水到渠成的事。听起来是废话,做起来需要极大的克制和耐心。
浙江的金融江湖从来不缺故事。2025年这一出,是关于选择与代价的故事。

